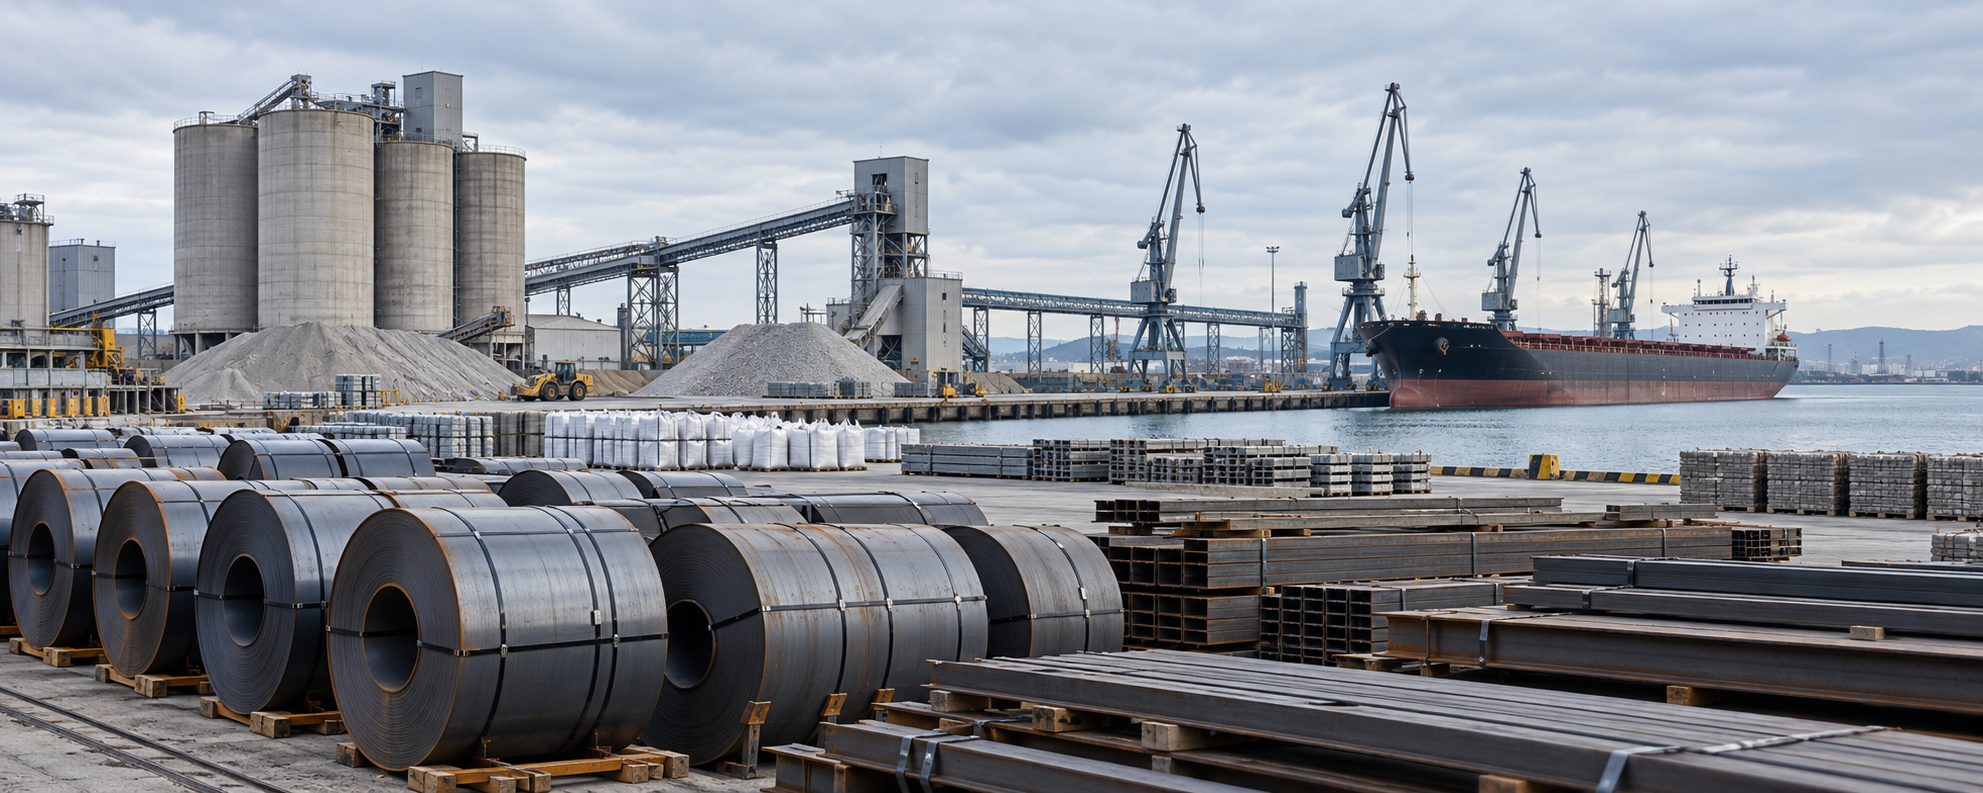
El Mecanismo de Ajuste en Frontera por las Emisiones de Carbono (CBAM) lleva años existiendo como un plazo fijado en el calendario. Se trata de un acontecimiento normativo para el que hay que prepararse y al que, en última instancia, habrá que hacer frente. A partir de enero de 2026, el CBAM entrará en su fase definitiva, introduciendo obligaciones financieras vinculadas a las emisiones incorporadas de determinados productos importados. Los sectores afectados CBAM operan ahora bajo un coste real del carbono en la frontera europea.
Hoy en día, la economía industrial española se encuentra directamente dentro del ámbito de aplicación del CBAM. Se trata de una base manufacturera con una profunda dependencia del abastecimiento internacional, una exposición significativa a materias primas que consumen mucha energía y cadenas de suministro construidas partiendo del supuesto de que la tarificación del carbono se aplicaba en otros lugares. Ese supuesto ha dejado de ser válido. Las industrias reguladas por el CBAM se están adaptando. A continuación explicamos por qué los sectores afectados CBAM son importantes para la economía industrial española.
¿Qué hace realmente el CBAM para los sectores afectados CBAM?
Regido por el Reglamento (UE) 2023/956, el CBAM existe para evitar la fuga de carbono. Se trata de la práctica de trasladar la producción fuera de la UE para eludir los costes del carbono europeos y, a continuación, importar los productos acabados de nuevo al mercado común.
El mecanismo exige a los importadores que adquieran certificados CBAM correspondientes a las emisiones de carbono incorporadas en sus productos. Los precios de los certificados siguen la evolución de las medias semanales de las subastas del Régimen de Comercio de Derechos de Emisión de la UE (RCDE UE) y aumentarán a medida que el RCDE se endurezca a lo largo de la década.
En la actualidad, se aplican dos obligaciones inmediatas en todos los sectores regulados por el CBAM:
- Los importadores sujetos al CBAM deben obtener la condición de declarante autorizado del CBAM para poder seguir importando mercancías bajo el régimen definitivo.
- Presentar una declaración anual en la que se calculen las emisiones incorporadas de los productos importados, verificada por terceros acreditados.
El umbral de exención ofrece poco respiro. Las propuestas de simplificación de la Comisión Europea introdujeron un umbral anual de 50 toneladas. La mayoría de los operadores industriales superan ese volumen en cuestión de semanas. La entrega de certificados para las emisiones de 2026 tendrá lugar en 2027. El reloj ya está en marcha.
El acero: el sector más expuesto
El acero es donde comienza la historia del CBAM para los sectores afectados CBAM y donde predomina para la mayoría de los importadores. También es el sector en el que la exposición financiera es más inmediata y cuantificable.
El hierro y el acero se encuentran entre los sectores clave cubiertos por el CBAM, junto con el aluminio, el cemento, los fertilizantes, el hidrógeno y la electricidad. Según la Comisión Europea, se espera que el mecanismo cubra más del 50 % de las emisiones de los sectores actualmente incluidos en el Régimen de Comercio de Derechos de Emisión de la UE una vez que se haya implementado por completo. A medida que el CBAM entra en su fase financiera, los importadores de acero deben realizar un seguimiento de las emisiones vinculadas a sus productos y prepararse para los costes de carbono asociados. Los fabricantes españoles que se abastecen de acero a nivel internacional lo notarán a lo largo de toda la cadena de valor:
- Los fabricantes de maquinaria absorben unos costes de insumos más elevados que reducen los márgenes o se repercuten en los precios
- Los proveedores de componentes de automoción deben recalcular el coste total de propiedad de los tipos de acero de origen internacional
- Los contratistas de la construcción verán cómo cambia la rentabilidad de los proyectos en la fase de adquisición
Un aspecto de los datos sobre el que conviene actuar: la obligación derivada del CBAM se calcula utilizando las cifras reales de emisiones de los proveedores. Sin ellas, los reguladores aplican valores por defecto que se fijan de forma conservadora al alza. Los importadores que se basan en los valores por defecto pagan más de lo necesario. La colaboración de los proveedores en materia de datos de emisiones es una prioridad financiera.
Aluminio: cuando el origen cambia el coste
El sector del aluminio plantea un reto al que los equipos de compras aún están adaptándose. La huella de carbono del aluminio depende en gran medida de cómo y dónde se haya producido.
El aluminio fundido utilizando electricidad generada en gran parte con carbón presenta un perfil de emisiones fundamentalmente diferente al del aluminio producido a partir de energía hidroeléctrica. Esa diferencia se traduce directamente en distintos costes de los certificados del CBAM en la frontera de la UE. Dos envíos de material idéntico, procedentes de países diferentes, pueden acarrear costes regulatorios totalmente distintos. Esto convierte al aluminio en uno de los sectores afectados CBAM más complejos que regula el mecanismo.
Esto genera nuevos niveles de evaluación de los proveedores:
- El país de origen tiene ahora implicaciones financieras que van más allá de la logística y los plazos de entrega
- La combinación energética de un productor extranjero afecta directamente al coste de importación de su producto
- Los criterios de selección de proveedores deben ampliarse para incluir la capacidad de verificación de emisiones
Cemento: se están recalculando los presupuestos de la construcción
El cemento ocupa un lugar destacado entre las industrias reguladas por el CBAM, y las implicaciones llegan en un momento difícil para el sector de la construcción en España. Este coste se suma a un entorno ya de por sí bajo presión: los costes energéticos, la volatilidad logística y la fluctuación de la demanda han puesto a prueba la economía de la adquisición de cemento durante años. El CBAM añade una variable vinculada al carbono que sigue el precio del RCDE de forma indefinida.
Los directores de compras que gestionan proyectos de infraestructura se enfrentan a un recálculo urgente:
- los costes de los certificados del CBAM deben incorporarse a los presupuestos antes de formalizar los contratos
- Los proveedores internacionales preferidos deben ahora aportar una verificación de emisiones como parte del proceso de adquisición
- La comparativa económica entre el cemento nacional y el importado cambiará a medida que los costes de los certificados se acumulen año tras año
Un proyecto presupuestado hoy se ejecutará en un contexto de aumento constante del coste del carbono. Acertar con las hipótesis desde el principio es mucho más importante que corregirlas a mitad de la construcción.
Fertilizantes: la competitividad agrícola bajo presión
La producción de fertilizantes depende en gran medida del gas natural. Los fertilizantes a base de nitrógeno son, por su composición química, intensivos en carbono, y ese carbono incorporado tiene ahora un coste en la frontera de la UE.
El sector español de exportación de productos hortícolas opera con márgenes ajustados en los mercados europeos. Los aumentos en los costes de los insumos, a los que no se enfrentan los competidores con producción nacional de fertilizantes, crean una desventaja estructural que se agrava con el tiempo. Prioridades estratégicas para los operadores de los sectores afectados CBAM:
- Identificar los perfiles de emisiones de los actuales proveedores de fertilizantes y cuantificar la exposición al coste de los certificados por tonelada
- Evaluar alternativas nacionales o de bajas emisiones cuando la seguridad del suministro lo permita
- Incorporar los costes del CBAM en los ciclos de planificación de los insumos antes de la obligación de entrega de certificados de 2027
Hidrógeno y electricidad: sin umbral mínimo
Las importaciones de energía están sujetas a la norma CBAM más estricta. No existe un umbral mínimo de volumen para el hidrógeno ni para la electricidad. Toda importación, sea cual sea su cantidad, entra dentro del ámbito de aplicación. Entre los sectores afectados CBAM, el sector energético está sujeto a obligaciones sin límite mínimo.
España se ha posicionado como un futuro centro neurálgico del hidrógeno verde dentro de las redes europeas de energía limpia. Los operadores industriales que planifican estrategias de importación junto con programas de producción nacional necesitan integrar el cumplimiento del CBAM en su arquitectura de adquisición de energía desde el principio. Según la Autoridad Alemana de Comercio de Emisiones (DEHSt), los importadores deben disponer de certificados CBAM que cubran al menos el 50 % de las emisiones incorporadas en los productos importados a lo largo del periodo de referencia. Esto supone una obligación financiera continua que se supervisa a lo largo de todo el año. Los ciclos de planificación anuales resultan insuficientes para gestionarlas.
¿Cómo prepararse para el cumplimiento?
En todos los sectores regulados por el CBAM, el cumplimiento se basa en un pilar fundamental: datos de emisiones precisos y verificados procedentes de la cadena de suministro. Los plazos son fijos. Los requisitos se conocen. Prioridades prácticas para los importadores en España:
- Mapeo de las emisiones de los proveedores: determinar la intensidad de carbono de cada proveedor incluido en el ámbito de aplicación antes de que se apliquen costosas sanciones por incumplimiento
- Autorización del declarante: debe confirmarse su estatus; las mercancías que carezcan de ella se enfrentarán a un bloqueo aduanero
- Flujos de trabajo de verificación: crear procesos para recopilar y conservar los datos de emisiones de los proveedores
- Modelización de los costes de los certificados: integrar ya el seguimiento de los precios del RCDE en la planificación de compras y finanzas
Más allá de 2026
El CBAM es el primer capítulo de una historia regulatoria más larga. La asignación gratuita en el marco del RCDE UE se irá eliminando gradualmente hasta 2034. Se prevé que la gama de sectores afectados CBAM se amplíe a medida que se expanda el marco normativo. Las organizaciones que establezcan desde el principio una infraestructura de cumplimiento sólida gestionarán la exposición a los costes con precisión. Las que esperen se verán obligadas a reaccionar ante los costes en lugar de gestionarlos. LRQA apoya a las organizaciones de estos sectores con programas de verificación de emisiones, garantía de la cadena de suministro y preparación para el cumplimiento, diseñados para adaptarse a la medida en que las obligaciones normativas sigan evolucionando.